
2025年中國鎢製品價格總覽與2026年鎢市場預測(下篇)
- 分類:鎢新聞
- 發佈於:2025-12-31, 星期三 18:44
- 點擊數:1078
下篇 2026年中國鎢市場預測
Prediction of Tungsten Market in China, 2026
一、2025年中國鎢行業概況
2025年,對中國鎢業而言,註定是一個具有歷史性標誌性意義的年份。2025年,鎢行業發生了以全線鎢製品價格翻倍為標誌的深刻產業變革,完全改變了原有的產業鏈樣貌和產業邏輯。
這一年,鎢製品價格在短短12個月內累計漲幅超過220%,多項核心品種不斷刷新歷史高位。以人民幣噸價計,鎢精礦價格突破46萬元,仲鎢酸銨價格觸及68萬元,鎢粉與碳化鎢粉價格均已站上百萬大關!在鎢原料價格持續攀升、供應日趨緊張的背景下,中下游企業普遍承受嚴峻的成本壓力,被迫多次調整產品售價。中鎢線上全年累計收到來自151家單位的287份漲價通知函(經蓋公章的正式紙質版檔),主要涉及硬質合金、鎢鋼、鎢絲和鎢電極等多個領域。其中,同一企業針對同一產品的累計調價次數最高達到六次。以上統計僅反映中鎢線上已收錄的正式書面調價資訊,雖僅為市場一隅,已可清晰窺見全年鎢產品價格傳遞的強度與頻次。
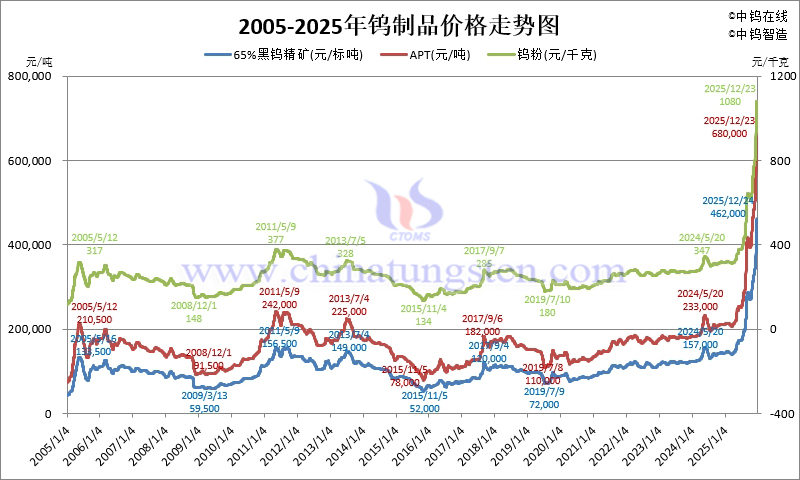
從產業鏈內部看,2025年鎢價上漲屬於典型的供給主導型上漲模式,漲價由原料端發起並一路上攻,下游消費端被動承接。原料端在沒有明顯的成本上升的情況下,售價大漲2倍以上,每噸標礦比原來獲利增加了三十萬元左右,主要是依靠產業鏈源頭的先機,而非技改和產業升級。而產業鏈後端為了維持基本運營不得不承受大部分成本壓力,很多加工企業接單和備料節奏踏錯就會面臨大幅虧損,部分企業為了維護客戶關係,把以前相對低價儲備的的庫存消耗殆盡,有些甚至把之前所有的盈利歸還給市場。與此同時,在大幅度漲價的市場行情下,幾乎全產業鏈上的所有材料,包括原料、各類各型廢舊鎢材甚至鎢泥等下膠料都被清理挖掘出來參與到產業鏈的迴圈中,乃至有些企業乾脆把半成品、製成品都在可以大幅獲利的情況下當做回收料作價處理,以便及時回籠資金,保住既有的獲利。
從政策層面來看,鎢產業的治理邏輯發生根本性轉變。國家強化資源保護,開採總量控制指標進一步收緊,2025年第一批指標同比下調6.45%,第二批指標不完全公開;同時打擊私挖盜采力度加大。這些舉措不僅僅給鎢礦供應上緊了發條,更為重要的是整個產業鏈面臨日趨緊張的心理壓力,使鎢原料價格短期內大幅上漲有了濃厚的心理基礎。同時,中國鎢資源出口全面收緊,絕大多數鎢製品已被納入嚴格管理範圍,須通過兩用物項相關合規審查後方可出口。這對很多國家和地區、很多客戶產生了重大的心理影響,在鎢製品漲價初期國際市場被動無條件接受,因此給漲價起到了推波助瀾的作用。這一系列變化,標誌著中國鎢業正式進入以戰略安全、產業升級和長期可持續為核心的新階段。
此外,資本放大效應在本輪鎢市行情中表現突出。在供需結構轉變與國內外政經形勢複雜的交織環境下,美元持續走低,美元指數從110.18附近一路下探至本月最低點97.07,美元在持續走低和,美債不斷攀高,促使金、銀、銅等貴金屬、大宗商品市場整體創出歷史新高的背景下,鎢作為關鍵戰略資源的稀缺性與重要性被不斷強化,從而吸引更多的資本力量入場。地緣政治風險、供應鏈不確定性等外部變數,通過資本的敏感反應和炒作被迅速映射至價格端,金融投機、囤貨惜售以及預期驅動的交易行為隨之加劇,導致價格波動顯著放大,最終成就了接近250%的鎢製品2025大波瀾。
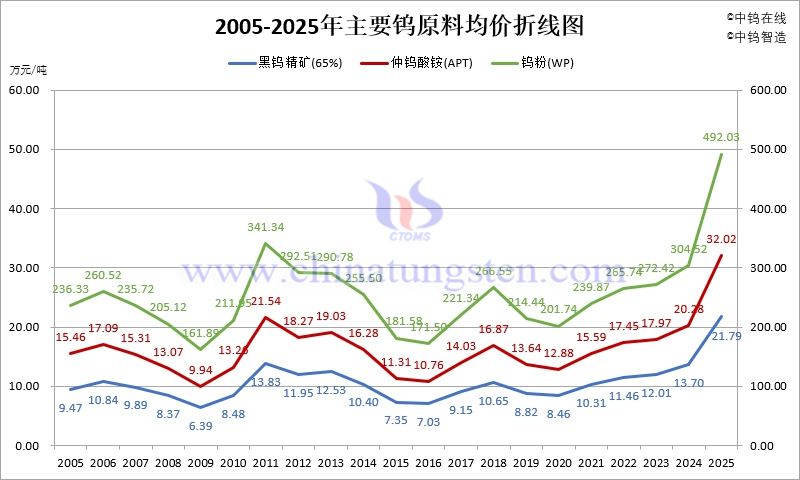
中鎢線上認為,2025年鎢價大漲對產業鏈帶來的影響有:
(1)全球鎢資源產業鏈供應關係發生質變,由原來相對單純的市場供需關係,變成了更為複雜的融合地緣政治經濟角力的資源主權意識與關鍵戰略礦產管控的產業鏈結構關係。
(2)快速價格洪水沖洗了產業鏈緩衝環節,出清了冗餘,很多中小加工企業瞬間失去生存空間,因無力承擔成本波動與經營風險而主動或被動退出,進而使產業鏈各環節快速失去了這部分冗餘的潤滑而變得生硬和艱澀,運轉過程會產生更大的更直接的摩擦和損傷。
(3)完全顛覆了國內外市場的價位差。2025年改變了多年以來由於我國的鎢資源優勢而形成的歐美日韓等國際市場鎢製品價格高於國內的歷史。在兩用物項管控政策公佈初期國際鎢價顯著跑高,與國內短暫下移狀態對比,國內價差擴大;下半年國內快速漲價時國內鎢產業鏈形成了獨特和獨立的價值傳導體系,除少數技術含量較高的鎢精加工製品外,國內價格很難短時間向外擴散和傳導,進而形成了一種國內快跑甩開了歐美市場的魔幻場景;同時,由於鎢廢料作為危廢品不能正常進口的原因,不僅國外原料進口困難,國際市場低價廢料受到法規限制不能進口到國內,起到平抑國內鎢製品價格的作用。這一鮮有的國內外巨大價位差當然也給走私進口鎢廢料帶來很大的利潤空間和市場動因。
以上因素最終使鎢產業鏈出清了大量抗風險能力較弱的中小企業,僅有少數大型企業生存發展的空間;2026年開始,中鎢線上預計中國鎢行業將呈現以大型資源型企業(掌控礦產資源與規模優勢,如掌握大量鎢礦資源)、大型技術型企業(專注高端製品與創新研發,如高熵合金、高純鎢材、精密加工和增材製造)、小型特色加工企業(聚焦細分市場與高附加值服務,如特種無人載具、航太、機器人等特種耐磨、密封和轉動零部件)為主導的三層梯隊結構。
二、2026年中國鎢市場價格展望
2025年末,中鎢線上依慣例,綜合本公司30年的鎢製品生產加工、電商和國貿運營經驗、基於連續幾十年的統計資料、結合各類公開的宏觀政經和行業資訊、相關行業的分析報告和鎢製品的海關進出口官方資料,分析認為:2026年鎢市場主要是演繹和印證高價鎢原料能否被終端實質需求有效承接和順延消化的關鍵一年;對此我們從中性、樂觀和悲觀三個角度對市場發展進行預測分析。
需要說明的是,市場有其自身發展的規律,我們只是根據各種資料、行業發展歷史和產業現狀以及國內外各種可能的影響因素匯總,分析各種可能性,供大家參考。如有問題,敬請斧正!
......
2.1 中性觀點:緊平衡下的高位窄幅震盪
2.2 樂觀觀點:結構性缺口推動價格中樞繼續上移
2.2.1 供給側:政策與資源瓶頸雙重約束,供給彈性有限
2.2.2 需求側:傳統領域企穩,新興應用提供強勁增長動力
2.3 悲觀觀點:高價抑制效應顯現與供給需求側風險
2.3.1 高價抑制與替代加速風險
2.3.2 傳統引擎熄火,新興動能接續不足
2.3.3 供給端的潛在變數
2.4 其他不確定性因素
2.4.1 地緣政治與大國博弈
2.4.2 金融衍生品的推出
2.4.3 人民幣匯率預測與影響
2.4.4 2026全球政經格局預測
三、2026年鎢行業技術展望
3.1 鎢市場需求現狀與展望
3.1.1 機械加工與高端製造
3.1.2 現代交通運輸裝備
3.1.3 資源開採與建築工程
3.1.4 化工與能源催化
3.1.5 國防軍工與航空航太
3.1.6 新能源與光伏產業
3.1.7 半導體與電子資訊
3.1.8 醫療健康領域
3.1.9新興產業與前沿材料科技
3.1.10其他鎢製品應用領域
3.2 鎢產業的技術前沿
3.2.1 鎢化學冶煉的AI化與工業互聯網融合
3.2.2 含鎢高熵金屬的AI輔助設計與極端應用場景
3.2.3 鎢冶煉與材料製備中的微化工與桌面化工路徑
3.2.4冶煉與加工技術領先帶來的規則塑造能力
3.2.5 鎢產業鏈在垂直領域中的自我進化機制
四、尾聲,感謝與說明
版權及法律問題聲明
本文資訊由中鎢線上®/中鎢智造®(www.ctia.com.cn,news.chinatungsten.com)根據各方公開的資料和新聞收集編寫,僅為向本公司網站、微信公眾號關注者提供參考資料。任何異議、侵權和不當問題請向本網站回饋,我們將立即予以處理。未經中鎢線上/中鎢智造授權,不得全文或部分轉載,不得對檔所載內容進行使用、披露、分發或變更;儘管我們努力提供可靠、準確和完整的資訊,但我們無法保證此類資訊的準確性或完整性,本文作者對任何錯誤或遺漏不承擔任何責任亦沒有義務補充、修訂或更正文中的任何資訊;本文中提供的資訊僅供參考,不應被視為投資說明書、購買或出售任何投資的招攬檔、或作為參與任何特定交易策略的推薦;本文也不得用作任何投資決策的依據,或作為道德、法律依據或證據。
| 鎢產品供應商:中鎢在線科技有限公司 | 中鎢智造:cn.ctia.group |
| 產品詳情:cn.chinatungsten.com | 鎢業新聞:www.ctia.com.cn |
| 電話:0592-5129595/5129696 | 鎢鉬百科:baike.ctia.com.cn |
|
郵箱: |
鉬業新聞:news.molybdenum.com.cn |