
“斷供”風險加劇 頭部券商集中唱多鈷價
- 分類:鎢新聞
- 發佈於:2020-08-07, 星期五 17:23
- 點擊數:372
受非洲和剛果疫情的影響,眾多鈷礦山企業出現減產現象,連物流運輸也出現滯緩的情況,這顯著加劇鈷礦斷供風險,從而引起頭部券商集中唱多鈷價。
8月5日,國泰君安發佈研報,認為本輪鈷價上漲持續性仍強,鈷價看漲至40萬元/噸。8月4日則是中信證券表態,在供應缺口和補庫剛需帶動下,鈷價有望大幅上漲,其給出的“目標位”同樣是40萬元/噸。
然而,當前鈷行業供需面並非發生實質性好轉,價格的上漲無疑是資金在尋找具備基本面支撐或擁有故事性的炒作。
7月29日媒體報導指出,7月下旬國內鈷價出現連續拉漲,市場價從7月20日的24.7萬元附近一路升至28日的27.8萬元/噸。
8月4日、5日中信證券、國泰君安兩家券商機構均得出了“鈷價看漲至40萬元/噸”的結論。也正是在這兩天,鈷行業上市公司股價接連大漲的原因。
其中,寒銳鈷業走勢最強,8月4日漲停、5日再漲近6%,至此公司股價已全部收復7月中旬市場調整以來的所有失地,距今年2月特斯拉改用無鈷電池時的高點也已十分接近。
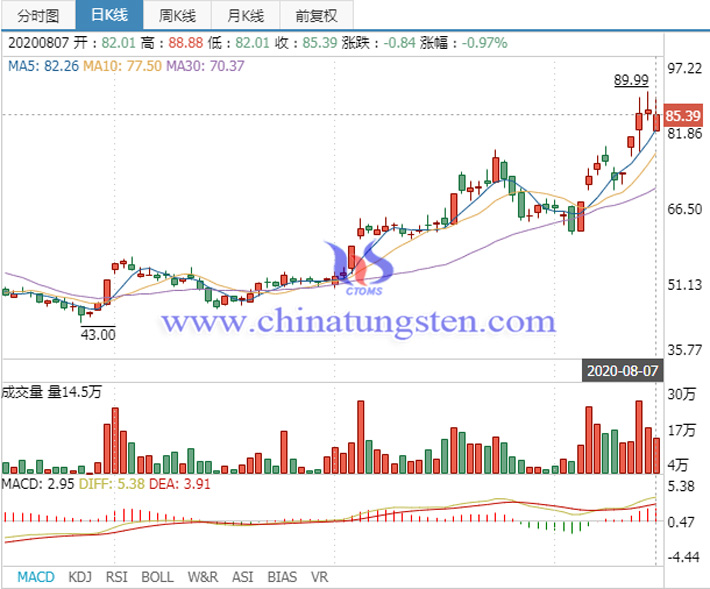
20200807寒銳鈷業概念股圖片
不過,上述結論建立的前提是剛果鈷礦停產和運輸受限,本身是對未來行業演變可能的一種預判。而從當前行業基本面來看,其並未出現較為明顯的好轉。
在鈷產銷方面,全球第二鈷生產商洛陽鉬業2020年第一季度鈷產量為3244噸,同比下滑32.4%,環比回落7%;銷量方面,2020年第一季鈷銷量5334噸,同比增長49.3%。
在新能源汽車領域,2020年第一季度新能源汽車產銷分別完成10.5萬輛和11.4萬輛,同比下降60.2%和56.4%。
在3C領域,2020年第一季度全球智能手機出貨量較上年同期下降11.7%,至2.758億部。其中,2020年第一季度中國智能手機銷售同比下降22%。
可見,在供需面未出現根本性好轉的背景下,近期鈷價的上行主要是對“斷供”預期的一次計價。
7月,在鈷價反彈的同時,其他有色金屬品種也在同步上行,倫鋁、倫鋅、倫鎳便是典型,加之國內定價的煤焦鋼產業鏈和玻璃期貨的連續上行,商品市場的結構性上漲特徵愈發明顯。
| 氧化鎢供應商:中鎢在線科技有限公司 | 產品詳情: http://www.tungsten-oxide.com |
| 電話:0592-5129696 傳真:5129797 |
電子郵件: |
| 鎢鉬文庫:http://i.chinatungsten.com | 鎢鉬圖片: http://image.chinatungsten.com |
| 鎢業協會:http://www.ctia.com.cn | 鉬業新聞: http://news.molybdenum.com.cn |





